 优推编辑部
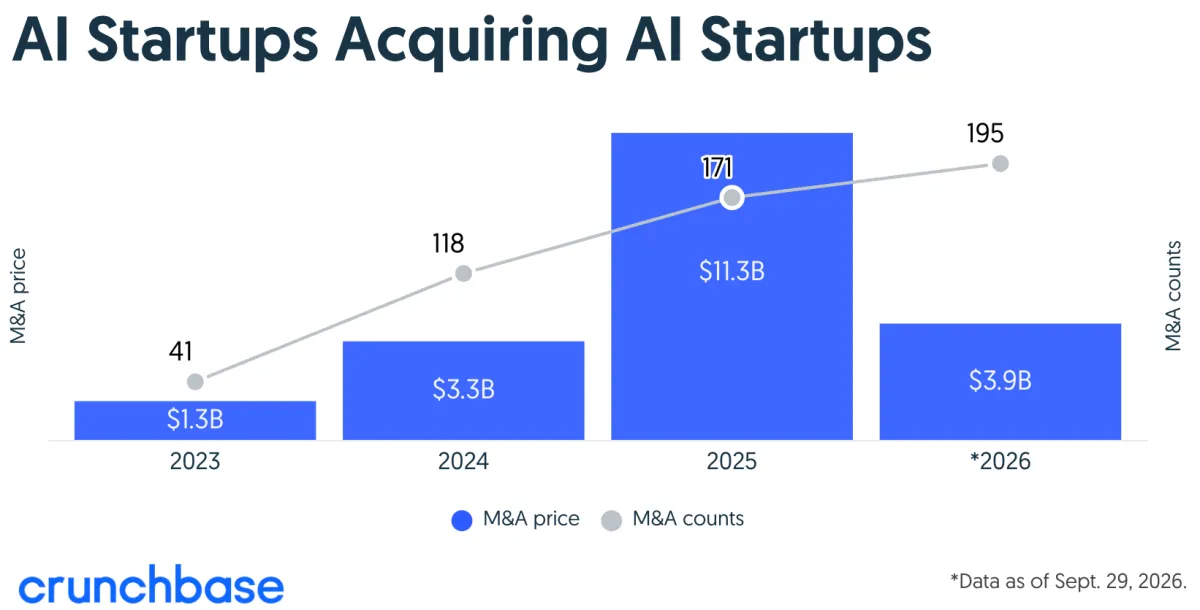
最近,根据Crunchbase的最新数据,关于AI公司的并购活动可谓热火朝天。今年截至9月29日,风投机构和AI公司收购了195家初创企业,这一数字比2025年全年的收购量还多了14%。不过,值得一提的是,这195笔交易中,只有12笔公开了价格,这让我们很难准确估算这些收购的总花费。
在这些并购中,OpenAI无疑是最活跃的收购方,已经完成了20笔交易,其中10笔是在今年发生的。其他活跃的收购者还包括Anthropic和一些专注于法律领域的初创公司,比如Legora和Cursor等。
相比之下,国内的AI创企在并购上显得较为沉寂。例如,智谱在7月收购了AI编译团队中科加禾的约60%股份,将其整合进智谱的AI Infra部门。还有消息称,腾讯与红杉中国等投资团队以20亿美元从Meta手中回购了智能体创企Manus。但有趣的是,Crunchbase的统计并不包括这些大公司的收购行为。
在这个飞速发展的AI领域,收购的速度显得尤为重要。毕竟,直接收购现成的团队或产品往往比自己从头开发要快得多,这也能吸引更多的投资者目光。
一、195笔并购:增长14%,OpenAI遥遥领先
Crunchbase的分析表明,这195笔交易主要是由两类公司主导:一类是OpenAI和Anthropic这样的巨型独角兽,另一类则是各个垂直领域的小型初创企业。
虽然AI初创公司的并购数量增加了14%,但参与并购的公司数量只增加了2%。这意味着,进行并购的主要还是那些老面孔,只是收购的频率上升了。
OpenAI在这轮并购中表现出色,此外,Anthropic和法律AI初创企业Legora也分别进行了5项收购,而法律AI公司Harvey则完成了4项收购。
在市场上,客户服务AI提供商Sierra和AI编程公司Cursor各自完成了3项收购,Cohere也有2项收购记录。
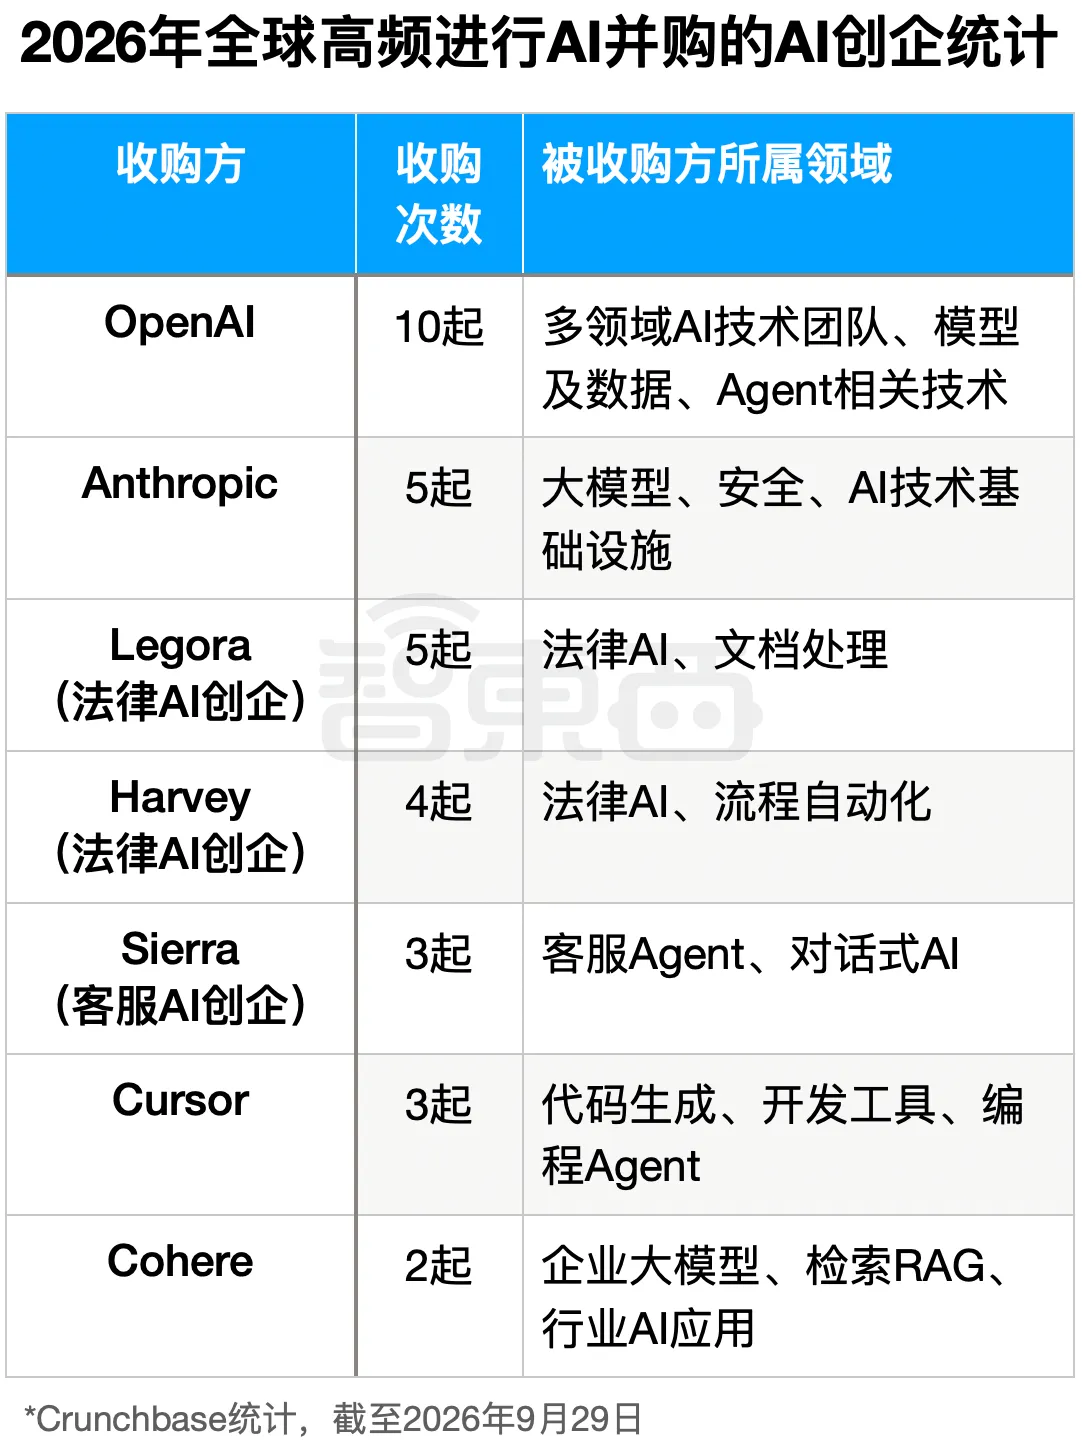 ▲2026年全球高频风投系AI并购统计
二、195笔中仅12笔披露价格:最大的交易为110亿
从整体来看,195笔交易中只有12笔公开了交易价格,因此很难判断AI初创公司在这些收购上究竟花了多少钱。
截至9月29日,前五大交易如下:
欧洲AI基础设施厂商Nscale以16.5亿美元(约合人民币110.6亿元)收购了AI分布式计算公司Anyscale,这是已公布价格中最大的一笔。
以色列AI安全平台Cyera以10亿美元(约合人民币67亿元)收购了身份安全初创公司Oasis Security。
Anthropic以4亿美元(约合人民币26.8亿元)收购了AI医药公司Coefficient Bio,后者专注于药物研发的自动化。
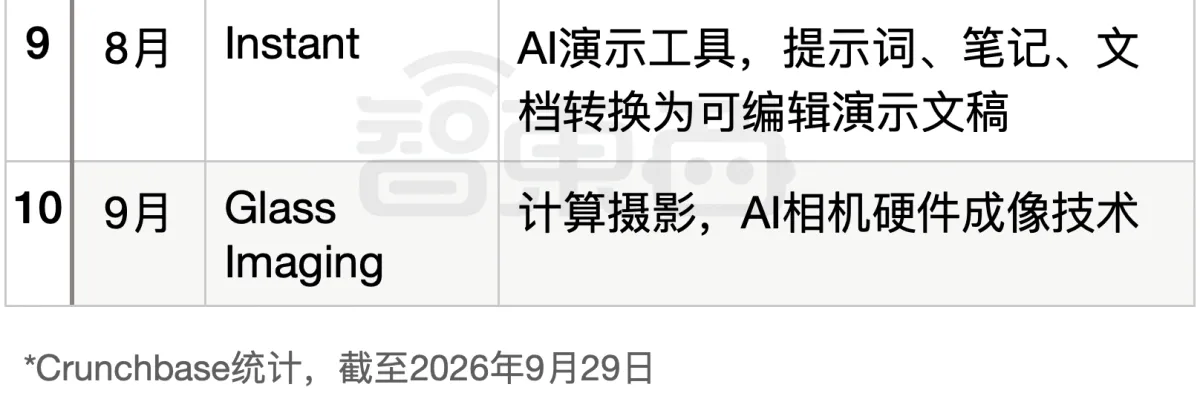
OpenAI以3亿美元(约合人民币20.1亿元)收购了美国计算摄影初创公司Glass Imaging,他们的技术能够提升相机的成像质量。
数字医疗公司Sword Health以2.85亿美元(约合人民币19.1亿元)收购了德国的数字疗法创企Kaia Health,后者利用AI进行运动分析。
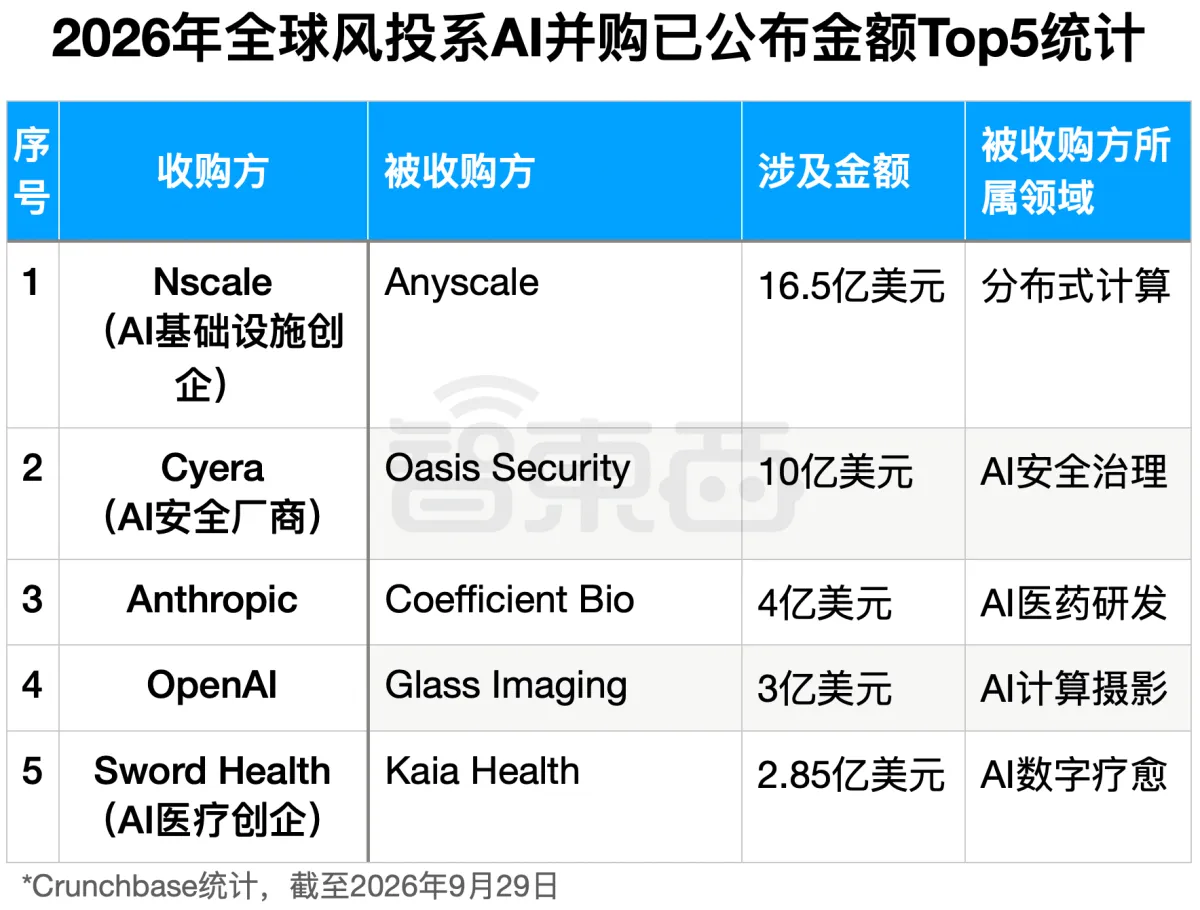
▲2026年全球风投系AI并购已公布金额Top5统计
三、OpenAI的收购策略:从医疗到开发者工具,无所不包
那么,AI初创公司到底在收购哪些企业呢?以OpenAI为例,他们的收购范围非常广泛,从医疗数据到开发者基础设施,从安全工具到专业人才,几乎无所不包。
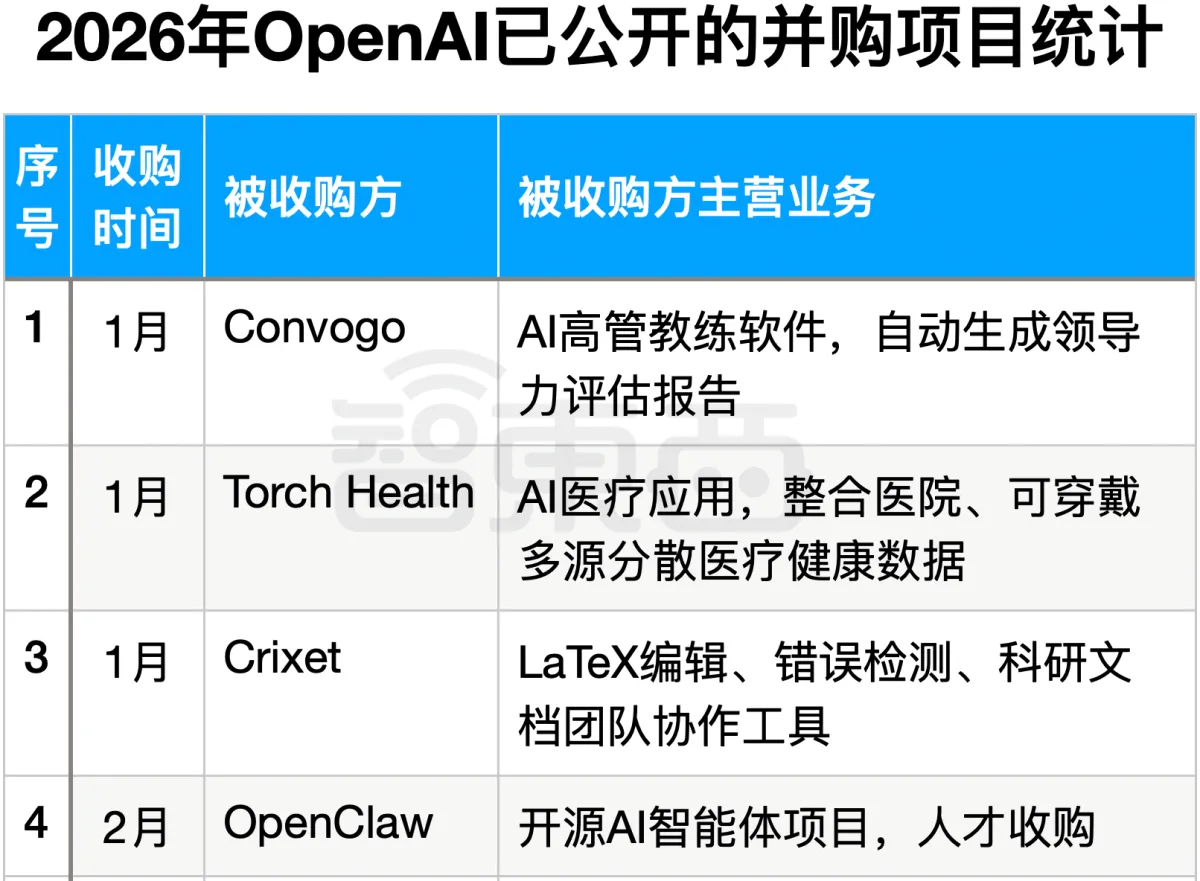
Crunchbase的数据表明,OpenAI在今年1月份就公布了三项收购,为后来的并购活动奠定了基础:
Convogo:开发出AI软件,帮助高管生成领导力评估报告。
Torch Health:一种AI驱动的健康应用,旨在整合医疗记录。
Crixet:提供LaTeX编辑和团队协作功能。
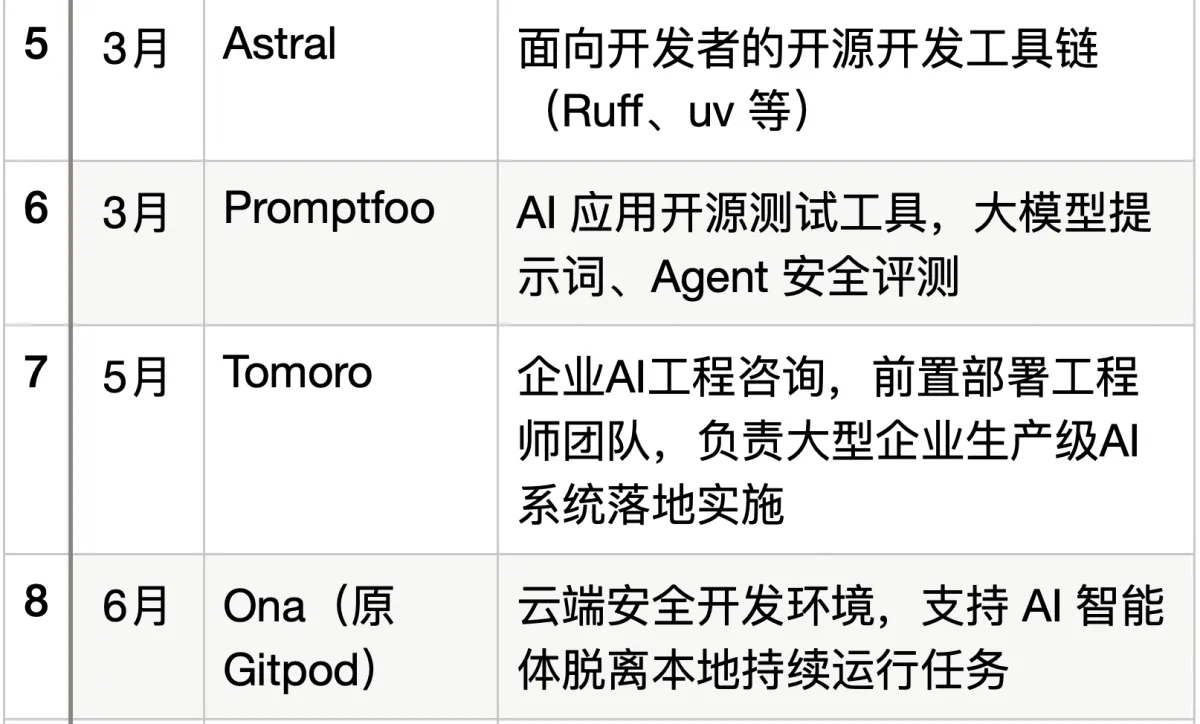
在2月,OpenAI收购了开源AI智能体OpenClaw,紧接着在3月又收购了开源工具Astral,以及用于AI应用测试的Promptfoo。
接下来的几个月中,OpenAI的收购步伐并没有减慢,5月收购了AI咨询与工程服务商Tomoro,6月又收购了提供安全云环境的Ona,最后在8月以3亿美元收购了Glass Imaging。
四、垂直领域的疯狂:法律科技的收购步伐迅猛
不仅是OpenAI,许多资金雄厚的垂直领域初创公司,尤其是在法律科技领域,也显示出强烈的收购欲望。
比如,美国法律AI公司Harvey的收购策略一直围绕着填补其平台的空白。他们收购了Hexus和Lume等公司,前者提供产品演示工具,后者则帮助企业连接客户数据和AI系统。
此外,Harvey还收购了Guardrails AI,这是一家开发用于监测和管理AI智能体的开源工具的公司。
同样,法律AI公司Legora也在扩展其在法律科技领域的业务,他们今年进行了五项收购,包括Walter AI、Qura和Graceview等。
客户服务AI提供商Sierra同样也在积极扩展,收购了多个地区的初创公司,助力他们在传统客户服务自动化领域的业务增长。
结语:AI并购成为常态,OpenAI以买代研
现如今,AI并购已从偶尔的补强变成了常见的战略选择。大公司和领域领先者通过收购迅速填补数据、工具和人才的短板,加速“扫货”,以期在竞争中抢占先机。
资金充足的创企通过并购扩展产品线和客户群体,而小型公司则借助大平台加快商业化的进程。不过,价格披露的稀少和整合的复杂性也给未来的收购之路带来了不少挑战。